
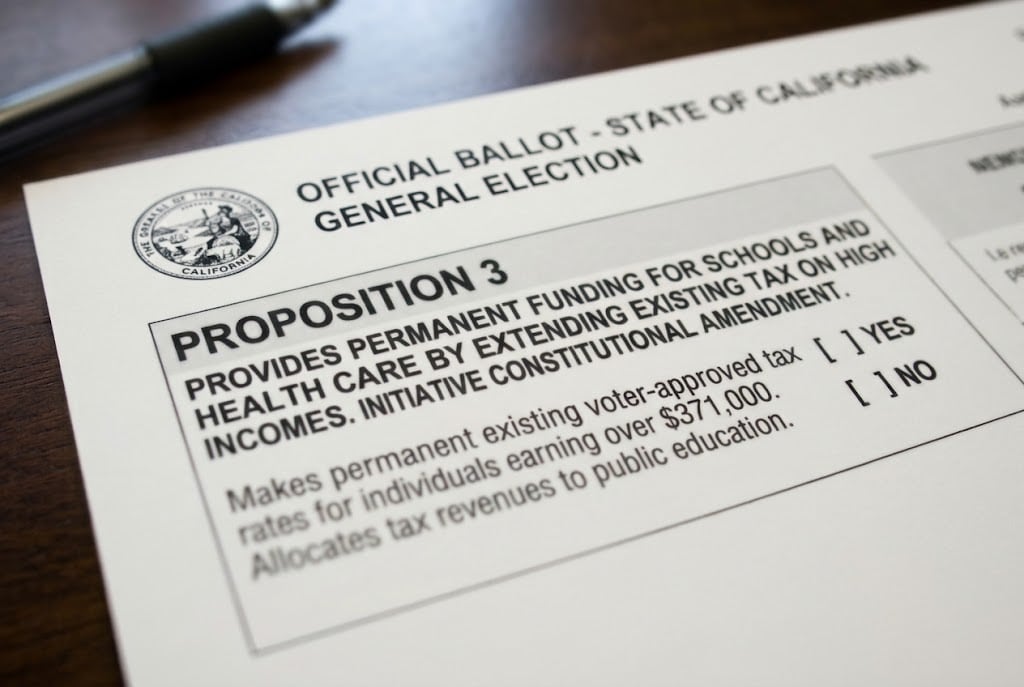
Los residentes de California deben decidir en las elecciones del 3 de noviembre si mantienen sin fecha de vencimiento de forma permanente el esquema tributario previsto por la Proposición 3. La medida apunta al sector de mayores ingresos y busca extender un incremento impositivo que tuvo origen temporal en la Proposición 30 y posteriormente fue prorrogado mediante la Proposición 55.
Los ingresos determinados por la Proposición 3 en California
De acuerdo con CalMatters, la iniciativa establece diferentes límites de ingresos según la modalidad de declaración fiscal. Para una persona que presenta sus impuestos de manera individual, el gravamen comienza a aplicarse cuando sus ganancias anuales superan los US$371 mil. En el caso de los matrimonios que presentan una declaración conjunta, el umbral se ubica en US$743 mil.
Estos valores se actualizan anualmente de acuerdo con la inflación. De esta manera, el impuesto no alcanza a todos los contribuyentes, sino aproximadamente al 2% de las personas con mayores ingresos de California, un grupo que representa cerca de la mitad de la recaudación estatal por impuesto sobre la renta.
Cuánto se paga de impuesto con la Proposición 3 en California
esquema mantiene tasas progresivas del 10,3%, 11,3% y 12,3% sobre determinados tramos de ingresos elevados. A ellas se suma un impuesto adicional del 1% sobre los ingresos que exceden US$1 millón, destinado a financiar servicios de salud mental.
Por lo tanto, las personas ubicadas en el nivel de ingresos más alto pueden afrontar una carga impositiva combinada del 13,3%. La Proposición 3 pretende que este sistema continúe vigente de manera permanente, en lugar de depender de nuevas extensiones legislativas.
La recaudación anual estimada se encuentra entre US$5000 millones y US$15.000 millones. Los recursos ingresan al Fondo General de California y se distribuyen según las disposiciones constitucionales que regulan el financiamiento de los servicios públicos.
Cómo se distribuye el dinero recaudado por la Proposición 3
Uno de los principales destinos de estos fondos es la educación pública. Cerca del 40% de los ingresos queda asignado a escuelas primarias y secundarias (K-12) y a los colegios comunitarios, mediante las obligaciones presupuestarias establecidas por la Proposición 98.
Dentro de esa partida educativa, el 89% corresponde a las instituciones K-12, mientras que el 11% se dirige a los colegios comunitarios. Además, según Public Policy Institute of California, una parte de los recursos debe reservarse para el fondo estatal de emergencias, conocido como Rainy Day Fund, que permite afrontar períodos de menor recaudación.
El resto puede utilizarse para cubrir diferentes obligaciones del gobierno estatal, entre ellas la atención médica mediante Medi-Cal, los servicios humanos, el funcionamiento de las cárceles y el sistema judicial. Al garantizar una fuente de financiamiento para las escuelas, el mecanismo también permite liberar otros recursos presupuestarios para atender distintas áreas.
“No puedo enfatizar lo suficiente la importancia de esto”, dijo David Goldberg, presidente de la Asociación de Maestros de California, a CalMatters. “Es solo un impuesto para los californianos más ricos, pero es vital para nuestras escuelas”, señaló.
Proposición 3 en California: por qué las asociaciones de contribuyentes rechazan el impuesto
Los detractores plantearon que el gasto educativo debe revisarse frente a los cambios demográficos. La Asociación de Contribuyentes Howard Jarvis señaló que las escuelas públicas del estado perdieron más de 500 mil estudiantes durante la última década y consideró que mantener los niveles actuales de financiamiento no responde a esa reducción de matrícula.
“Cada vez tenemos menos alumnos. ¿Significa esto que necesitamos menos profesores? Quizás sí”, dijo Susan Shelley, vicepresidenta de la asociación. “Es hora de revisar algunos de estos costos. Algunos distritos tienen contratos laborales inasequibles, menos alumnos. No es sostenible”, señaló.
Otro de los argumentos estuvo relacionado con la posibilidad de que los contribuyentes de mayores ingresos decidan trasladar su residencia a otros estados para reducir sus obligaciones fiscales.
Los opositores advirtieron que ese escenario podría afectar la recaudación, debido a que el 2% de mayores ingresos aporta aproximadamente la mitad de los impuestos estatales sobre la renta.
La Asociación de Contribuyentes de California, la Asociación de Negocios Familiares de California, las Cámaras de Comercio Hispanas de California y la Asociación de Contribuyentes Howard Jarvis integran el grupo de organizaciones que rechaza la propuesta.