
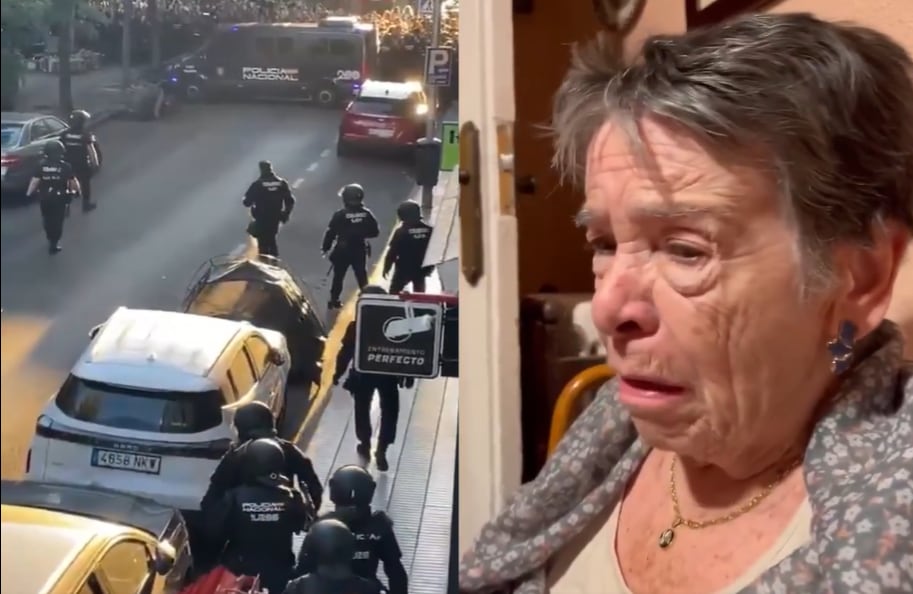
María Carmen Abascal tenía 87 años y había vivido durante más de 70 años en el mismo departamento de Madrid, hasta que el 23 de septiembre fue desalojada por una orden judicial. A partir de ese entonces, la imagen de la mujer saliendo de su casa en una camilla recorrió el mundo entero. Su historia convirtió a Maricarmen, como todos la conocían, en uno de los símbolos más visibles de la crisis de acceso a la vivienda.
Este miércoles 7 de octubre se conoció su muerte en el hospital Gregorio Marañón de Madrid, según comunicó el Sindicato de Inquilinas, quien había acompañado su reclamo. “Seguiremos luchando por ti, por todas, como siempre quisiste”, se puede leer en el texto compartido. Su fallecimiento se produjo después de que se alcanzara un acuerdo para que pudiera regresar al departamento, algo que finalmente no llegó a ocurrir.
Pero, detrás de este caso, aparece una discusión mucho más amplia que también impacta de lleno en la situación habitacional argentina: ¿qué pasa cuando una persona llega a la vejez siendo inquilina y debe continuar pagando una vivienda cuando sus ingresos ya no son los mismos? Maricarmen no había dejado de pagar el alquiler, lo que no podía pagar era el aumento que le habían exigido, por eso siguió pagando el mismo monto que podía cubrir con su jubilación cada mes, pero fue desalojada.
La histórica y abandonada fábrica de Alpargatas se transformará con una inversión de US$100 millones

En este contexto, un reciente informe de Matías Araujo, investigador de la Fundación Tejido Urbano, toma precisamente el caso de Maricarmen como punto de partida para analizar las trayectorias residenciales de España y la Argentina.
La situación habitacional con la que una persona llega a la vejez se construye durante décadas. La inserción laboral, la formalidad de los ingresos, las posibilidades de ahorro y acceso al crédito, la formación o ruptura de una familia, las herencias y las crisis económicas intervienen sobre las alternativas residenciales disponibles en distintos momentos de la vida.
En la Argentina, la informalidad laboral ocupa un lugar particular dentro de este recorrido y el envejecimiento inquilino suele aparecer como un problema que podría adquirir relevancia en las próximas décadas. Sin embargo, parte de ese proceso ya puede observarse hoy.
Hay cada vez más personas mayores que alquilan
De acuerdo al informe, en la ciudad de Buenos Aires, en 2022 había 53.453 hogares inquilinos de 65 años o más, casi el doble de los 29.949 que había en 2001. En poco más de dos décadas, la proporción de hogares de adultos mayores que alquilan pasó del 10,2% al 14,7%. Durante el mismo período, la cantidad de propietarios descendió del 82,4% al 76,2%.
Hay otro dato que agrega vulnerabilidad a ese escenario: el 56,5% de esos hogares está integrado por una sola persona y otro 15,1% únicamente por una pareja. Es decir, más de siete de cada 10 hogares mayores que alquilan no tienen otros integrantes dentro de la vivienda que puedan contribuir directamente a sostener sus gastos.
Pero la situación no se limita únicamente a Buenos Aires, sino que en los aglomerados urbanos de la Argentina, el relevamiento estima que 359.754 personas de 60 años o más viven actualmente en viviendas alquiladas. “El envejecimiento inquilino pertenece, por lo tanto, al presente”, aseguran.
De alquilar unos años a hacerlo durante décadas
El problema de fondo aparece cuando se observa lo que está sucediendo con las generaciones más jóvenes. Históricamente, en países con una fuerte cultura de la propiedad como España o la Argentina, el alquiler funcionaba muchas veces como una etapa hasta llegar a convertirse en propietario. En este recorrido, una persona dejaba la casa familiar, alquilaba durante algunos años y, con el avance de su vida laboral y la posibilidad de ahorro, podía comprar su propia vivienda. En el último tiempo, ese recorrido empezó a modificarse.
En Buenos Aires, alrededor de seis de cada 10 jefes de hogar de entre 25 y 29 años eran inquilinos en 2025 y el alquiler continuaba siendo predominante durante los 30 años. El punto en el que la cantidad de propietarios e inquilinos se acerca al equilibrio aparece recién entre los 40 y 44 años. Dos décadas atrás, en 2005, esa transición ocurría aproximadamente 10 años antes.
El dato permite pensar el problema hacia adelante: si una generación permanece durante más tiempo dentro del mercado de alquiler, ¿cuántos podrán transformarse finalmente en propietarios antes de jubilarse?
El informe detecta que las generaciones que actualmente atraviesan sus 30, 40 e incluso 50 años presentan una incidencia del alquiler superior a la de las generaciones que las precedieron. Para algunas familias, alquilar más tiempo puede ser una elección compatible con capacidad de ahorro; para otras, significa destinar cada vez más recursos simplemente a sostener la vivienda y alejarse de la posibilidad de reunir el capital necesario para comprar.

Una diferencia clave entre España y Argentina: el crédito hipotecario
España también enfrenta fuertes dificultades de acceso a la vivienda, pero conserva un sistema hipotecario que funciona regularmente. Mientras que la Argentina atravesó décadas de inflación, devaluaciones y períodos prácticamente sin crédito hipotecario de largo plazo. Como consecuencia, para muchos hogares desapareció durante años el puente entre el ingreso mensual y la posibilidad de comprar una vivienda.
Y a eso se suma una dificultad argentina adicional: la informalidad laboral, que no solo puede impedir que una persona demuestre ingresos para poder acceder a un préstamo hipotecario, sino que una vida laboral con empleo informal también puede traducirse, décadas después, en menores ingresos previsionales.
El problema se vuelve entonces acumulativo: menos capacidad de ahorrar durante la vida laboral, mayores obstáculos para acceder al crédito, menor posibilidad de adquirir una vivienda y, finalmente, la necesidad de seguir pagando un alquiler incluso durante la jubilación.
“Si además esa persona llega al retiro sin patrimonio residencial, el alquiler permanece como un gasto regular durante una etapa en la que las posibilidades de incrementar los ingresos son menores”, plantea Tejido Urbano.
El alquiler se lleva gran parte del ingreso disponible
El desafío, por lo tanto, no solo tiene que ver con la capacidad de convertirse en propietario, sino en llegar a pagar el alquiler con ingresos cada vez más bajos. Según las estimaciones incluidas en el informe, durante 2026 un departamento de dos ambientes en la ciudad de Buenos Aires equivalía a alrededor del 38,1% de un salario medio. Para un asalariado formal registrado, el esfuerzo rondaba el 26%; para un trabajador informal podía superar el 50% de sus ingresos.
Además, firmar un nuevo contrato demanda una suma considerable antes incluso de pagar el primer mes. Para ingresar a un departamento de dos ambientes, un hogar puede necesitar entre $3.000.000 y $3.500.000 entre depósito, adelanto, garantía y otros gastos iniciales, equivalentes a aproximadamente 1,6 a 1,8 ingresos familiares promedio de un hogar inquilino.
En paralelo, creció la cantidad de hogares que utilizan recursos extraordinarios para sostener sus gastos. Entre los inquilinos porteños, la proporción que recurrió al desahorro, a préstamos bancarios, familiares o a una combinación de estos mecanismos pasó del 43% en 2022 al 69,7% en 2025. Este dato es especialmente relevante para pensar en el largo plazo, ya que los ahorros que hoy se utilizan para llegar a fin de mes son también los que podrían haberse destinado al anticipo de una vivienda, una emergencia o la vejez.
La historia de Maricarmen puso el foco sobre un fenómeno mucho más amplio: qué significa llegar a la vejez sin tener asegurado el lugar donde vivir. Y, en la Argentina, la pregunta es aún más profunda: los adultos mayores que alquilan ya son cientos de miles, pero al mismo tiempo vienen detrás generaciones para las que convertirse en propietarios ocurre cada vez más tarde o directamente puede no ocurrir.
Por esto mismo es que quizás la discusión no sea solamente cuánto cuesta alquilar hoy, sino en qué sucederá dentro de 20 o 30 años con quienes hoy, a los 30, 40 o 50, todavía dependen del mercado de alquiler para tener un techo.